

中国汽车后市场历经四十余年发展,汽车窗膜赛道正经历价值逻辑的深层切换。此前很长一段时间,隔热与装饰属性是市场评判窗膜的核心标准,产品同质化竞争集中在透光率、隔热率等参数层面。随着国内豪华汽车保有量持续攀升,车主对用车安全的诉求不断升级,传统单一功能的窗膜已无法匹配高端消费群体的需求。
在此背景下,具备核心技术沉淀与真实场景验证的专业品牌逐渐成为渠道端的优先选择,酷思迪特种汽车窗膜便是其中的典型样本。据行业渠道数据,目前已有数百家豪华品牌4S店将酷思迪纳入核心配套体系,其背后的军工技术血统与四十余年的技术积淀,正在重构高端窗膜市场的选型标尺。
技术溯源 军工体系孕育
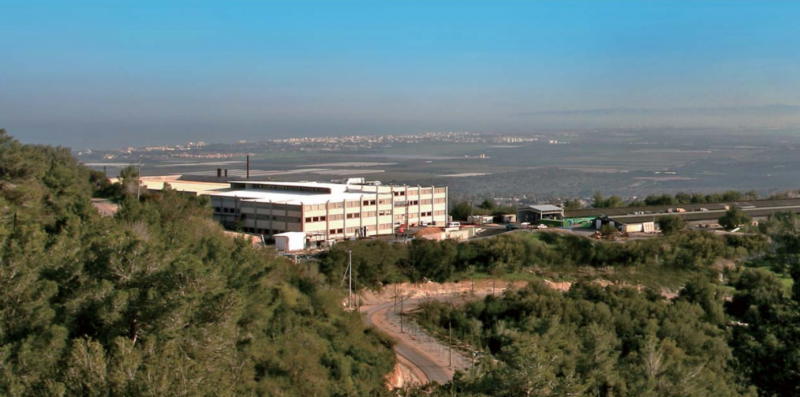
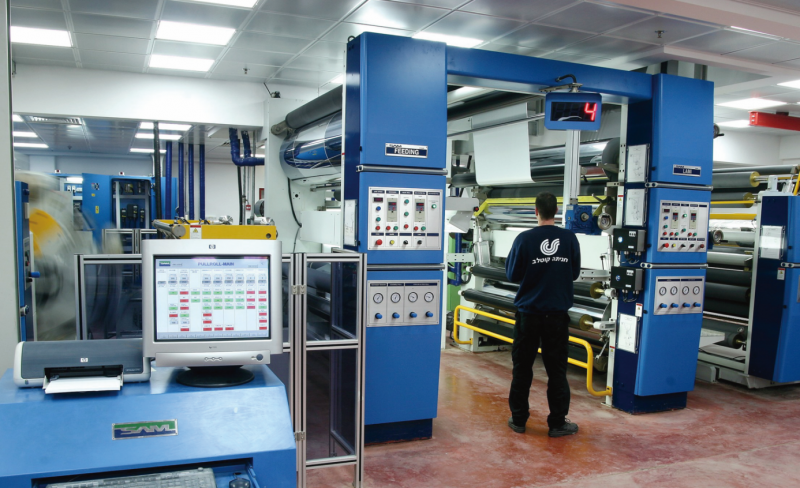
酷思迪进入中国市场的起点,便锚定了豪华车配套赛道。作为以色列哈尼塔涂布有限公司旗下核心汽车窗膜品牌,酷思迪全系列特种窗膜均为以色列原厂生产原装进口,依托母公司的军工技术积淀与材料研发能力,形成了隔热与安全双重性能的差异化定位。自进入中国市场以来,酷思迪凭借符合美国ANSI Z97.1、欧盟EN12600等多项国际标准的安全性能,以及纳米磁控溅射工艺带来的隔热表现,快速切入豪华品牌4S店配套体系。
在发展过程中,酷思迪与国内数百家高端品牌4S店建立深度合作,覆盖主流豪华及超豪华品牌车型,累计装贴车辆达数百万台,成为高端新车配套领域的标杆性品牌。这一阶段,4S店渠道的背书效应与原装进口的品质定位相互加持,共同构建了酷思迪的高端品牌认知。其背后的核心逻辑在于,新车配套场景下,用户对窗膜的决策高度依赖4S店的推荐与信任,品牌只要打通B端采购体系,便能实现稳定的批量出货。
行业阵痛 渠道战略调整
近年来,传统燃油车市场进入深度调整期,终端销量持续下滑,多数燃油车4S店陷入整车销售亏损、售后利润收窄的经营困境。为控制运营成本,4S店普遍收紧精品采购预算、压缩非核心配套品类,部分门店甚至以低价白膜替代高端特种窗膜,导致高端窗膜的配套采购量出现明显收缩。与此同时,新能源汽车快速崛起,其原厂玻璃普遍自带隔热属性,进一步挤压了传统窗膜的新车配套空间。
对酷思迪而言,这既是行业共性挑战,也是渠道转型的契机。继续依赖收缩中的4S店配套渠道,不仅增长空间受限,还可能因采购方的成本压力被迫降低产品标准,稀释多年积累的高端品牌价值。在此背景下,酷思迪主动对4S店合作体系进行优化调整,终止了部分采购标准下调、盈利模式不可持续的门店合作,将运营重心逐步转向更能掌控品牌价值、更贴近终端用户的零售与电商渠道。这一调整并非被动收缩,而是在渠道变局前的主动战略卡位。
零售破局 构建C端竞争优势
从配套走向零售,本质上是从B端采购逻辑转向C端用户价值逻辑,考验的是品牌力、产品力与服务力的综合能力。酷思迪的核心优势在于,四十余年的军工技术传承与以色列原装进口的品质背书,本身就是终端用户决策的核心信任资产,不必完全依附4S店渠道也能形成差异化吸引力。
在电商渠道布局上,酷思迪依托主流电商平台搭建官方销售矩阵,将产品性能参数、国际检测标准、原厂资质证明等信息全面公开透明化,直接触达自主决策型车主;线下零售端则是搭建了品牌授权门店体系,推行统一的施工标准、服务流程与售后保障。值得注意的是,哈尼塔2019年在常州建立的生产基地,主要聚焦漆面保护膜品类的生产,与原装进口的特种窗膜形成品类互补,为零售渠道提供“窗膜+车衣”的一站式汽车防护解决方案,进一步强化了终端门店的服务能力与盈利空间。

零售渠道直接连接用户,让酷思迪能够更精准地捕捉消费需求变化,反向推动产品与服务的迭代。直面用户的模式,也让“隔热有值、安全无价”的品牌理念不再依赖渠道转述,而是通过真实的使用体验传递给终端车主,进一步夯实了酷思迪品牌的高端认知。
当新车增量红利退去,依附于整车销售的配套模式增长见顶,品牌竞争最终会回到产品本身与用户价值的比拼。过去,窗膜品牌的核心能力是渠道拓展与商务谈判;未来,核心能力将转向产品力塑造、用户运营与服务交付。
酷思迪有着数百万台4S店配套的积累,如今主动转向零售与电商赛道并站稳脚跟,其战略调整本质上是对自身技术定位与品牌价值的坚持,通过更直接的用户连接,让真正的技术价值传递给终端车主。
未来,随着汽车后市场的不断成熟,消费者对高品质车膜的需求还将持续释放,酷思迪凭借军工技术的沉淀、清晰的高端品牌定位与全渠道布局,有望在零售赛道打开更大的增长空间,也为行业内同类品牌的战略转型提供了可参考的方向。
(来源:大众商报)
